
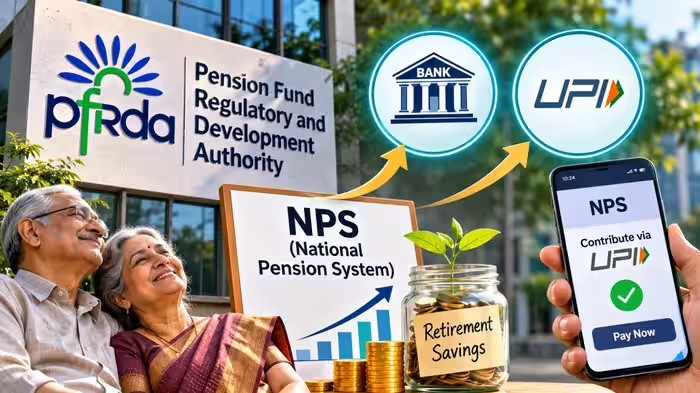
NPS Account Opening UPI: પેન્શન રેગ્યુલેટર PFRDA બેંકોના નેટવર્કનો લાભ લઈને અને તેને UPI સિસ્ટમ સાથે જોડીને નેશનલ પેન્શન સિસ્ટમ (NPS)નો ઝડપથી વિસ્તાર કરવાની તૈયારી કરી રહ્યું છે. તેનો હેતુ 2040 સુધીમાં પેન્શન ફંડ (AUM) વધારીને આશરે ₹100 લાખ કરોડ સુધી પહોંચાડવાનો છે. આ માહિતી રેગ્યુલેટરના ચેરમેન એસ. રમને બુધવારે આપી હતી.
મુંબઈમાં ‘તત્કાલ NPS: એડવાન્સિંગ ડિજિટલ પેન્શન ઇન્ક્લૂઝન’ કોન્ફરન્સને સંબોધિત કરતી વખતે રમને કહ્યું કે PFRDA યુનિફાઇડ પેમેન્ટ્સ ઇન્ટરફેસ (UPI) દ્વારા NPS ખાતું ખોલવાની પ્રક્રિયાને ખૂબ સરળ બનાવવા પર કામ કરી રહ્યું છે. આનાથી ગ્રાહકોને બેંકોના વારંવાર ધક્કા ખાધા વિના પોતાની હાલની ડિજિટલ બેન્કિંગ અને પેમેન્ટ એપ્સ દ્વારા સીધું પેન્શન ખાતું ખોલવાની સુવિધા મળશે.
પેન્શનનું ક્ષેત્ર વધારવું જરૂરી
રોકાણના ક્ષેત્રમાં PFRDA ગ્રાહકો માટે અલગ-અલગ પ્રકારની યોજનાઓ અને એસેટ એલોકેશનના વિકલ્પો લાવવાની દિશામાં કામ કરી રહ્યું છે. રમને કહ્યું કે જે રોકાણકારોને નાણાકીય બજારની સારી સમજ છે અને જેઓ જોખમ ઉઠાવી શકે છે, તેમને ઇક્વિટીમાં વધુ નાણાં રોકવાનો વિકલ્પ મળવો જોઈએ. તેમાં ઇક્વિટી યોજનાઓમાં 100 ટકા સુધી નાણાં રોકવાનો વિકલ્પ પણ સામેલ થઈ શકે છે. રેગ્યુલેટર પેન્શનનાં નાણાં વધુ વળતર આપતી એસેટ્સમાં રોકવાની તૈયારી પણ કરી રહ્યું છે.
એસ. રમને જણાવ્યું કે રિયલ એસ્ટેટ ઇન્વેસ્ટમેન્ટ ટ્રસ્ટ (REITs)માં પહેલેથી થઈ રહેલા રોકાણ ઉપરાંત PFRDA હવે અનલિસ્ટેડ કંપનીઓના શેર, પ્રોજેક્ટ ફાઇનાન્સિંગ અને નવા તથા જૂના ઇન્ફ્રાસ્ટ્રક્ચર પ્રોજેક્ટ્સમાં પણ રોકાણ વધારવા અંગે વિચાર કરી રહ્યું છે. રમને કહ્યું કે પેન્શનનું ક્ષેત્ર વધારવું ખૂબ જરૂરી છે, જેથી નિવૃત્તિ પછી લોકો પાસે પોતાની જરૂરિયાતો પૂરી કરવા માટે પૂરતાં નાણાં હોય.
1 ડિસેમ્બરથી બદલાશે NPSના નિયમો
1 ડિસેમ્બરથી નેશનલ પેન્શન સિસ્ટમ (NPS)ની યોજનાઓ જોવાની અને પસંદ કરવાની રીત બદલાવાની છે. પેન્શન ફંડ રેગ્યુલેટરી એન્ડ ડેવલપમેન્ટ ઓથોરિટી (PFRDA)એ નેશનલ પેન્શન સિસ્ટમ (NPS) હેઠળ આવતી યોજનાઓના વર્ગીકરણ અને તેમના પ્રદર્શન સાથે જોડાયેલા નિયમોમાં સુધારો કર્યો છે. ETના જણાવ્યા અનુસાર, આ નવા ફેરફારોમાં સ્પષ્ટ કરવામાં આવ્યું છે કે પેન્શન ફંડની યોજનાઓ એટલે કે મલ્ટિપલ સ્કીમ ફ્રેમવર્ક (MSF) યોજનાઓનાં નામ કેવી રીતે રાખવામાં આવશે અને NPS ખાતું ખોલવા માટે સબ્સ્ક્રાઇબર્સ જે વેબસાઇટ્સ અને પ્લેટફોર્મનો ઉપયોગ કરે છે, તેના પર આ યોજનાઓ કેવી રીતે દર્શાવવામાં આવશે.
PFRDAના 2 નવેમ્બર 2026ના સર્ક્યુલર અનુસાર, પોતાની વેબસાઇટ અથવા એપ ચલાવતી PoP સંસ્થાઓએ સબ્સ્ક્રાઇબર્સ દ્વારા પસંદ કરવામાં આવેલી કેટેગરી હેઠળ તમામ પેન્શન ફંડની યોજનાઓ દર્શાવવી ફરજિયાત રહેશે. PFRDAએ MSF યોજનાઓનાં નામ નક્કી કરવા માટે એક સામાન્ય ફોર્મેટ નક્કી કર્યું છે. યોજનાના નામમાં મુખ્યત્વે ત્રણ બાબતો સામેલ હશે. તેમાં પેન્શન ફંડનું નામ, એસેટ ક્લાસ અથવા કેટેગરી અને યોજનાની વિશિષ્ટ વિગતોનો સમાવેશ થશે.
NPS સંબંધિત વારંવાર પૂછાતા પ્રશ્નો
NPS શું છે?
આ એક સ્વૈચ્છિક લાંબા ગાળાની નિવૃત્તિ બચત યોજના છે. તેનું નિયંત્રણ પેન્શન ફંડ રેગ્યુલેટરી એન્ડ ડેવલપમેન્ટ ઓથોરિટી (PFRDA) કરે છે.
કોણ NPS સાથે જોડાઈ શકે છે?
18થી 70 વર્ષની વય ધરાવતો કોઈપણ ભારતીય નાગરિક આ યોજનામાં જોડાઈ શકે છે.
તેમાં કેટલા પ્રકારનાં ખાતાં હોય છે?
તેમાં બે પ્રકારનાં ખાતાં ટિયર-1 અને ટિયર-2 હોય છે. ટિયર-1 એક ફરજિયાત મુખ્ય નિવૃત્તિ ખાતું છે. તેમાં ટેક્સના લાભ મળે છે અને 60 વર્ષની ઉંમર સુધી નાણાં ઉપાડી શકાતાં નથી. તેમાં દર વર્ષે ઓછામાં ઓછા ₹1,000 જમા કરાવવા જરૂરી છે.
ટિયર-2 વૈકલ્પિક અને લવચીક રોકાણ ખાતું છે. તેના માટે પહેલેથી એક સક્રિય ટિયર-1 ખાતું હોવું જરૂરી છે. તેમાં કોઈ લોક-ઇન પિરિયડ હોતો નથી, પરંતુ ટેક્સના લાભ મળતા નથી.
નાણાં કેવી રીતે ઉપાડી શકાય છે?
60 વર્ષની ઉંમરે તમે તમારી કુલ જમા રકમના 60 ટકા સુધીનો હિસ્સો એકસાથે ઉપાડી શકો છો. તેના પર ટેક્સ લાગતો નથી. ઓછામાં ઓછી 40 ટકા રકમનો ઉપયોગ એન્યુઇટી ખરીદવા માટે કરવો પડશે. તેનાથી તમને દર મહિને પેન્શન મળશે.
આ ઉપરાંત, 3 વર્ષ પૂર્ણ થયા પછી તમે આંશિક ઉપાડ કરી શકો છો. ઉચ્ચ શિક્ષણ, લગ્ન અથવા ગંભીર બીમારીની સારવાર માટે તમે જમા રકમના 25 ટકા સુધીનો હિસ્સો ઉપાડી શકો છો.
ટેક્સના શું લાભ મળે છે?
ટિયર-Iમાં કરવામાં આવેલા યોગદાન પર ઇન્કમ ટેક્સ એક્ટ હેઠળ છૂટ મળે છે. ઇન્કમ ટેક્સ એક્ટની કલમ 80C હેઠળ કુલ ₹1.5 લાખ સુધીની છૂટ અને સેક્શન 80CCD(1B) હેઠળ ₹50,000 સુધીની વધારાની છૂટ સામેલ છે.


