
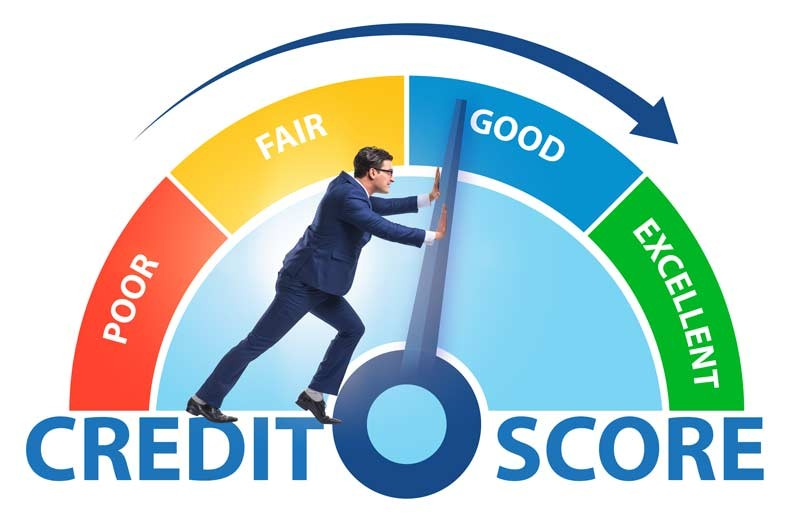
Increase Credit Score: જ્યારે પણ તમે કોઈ લોન લેવા જાઓ છો, અથવા પછી તમે ક્રેડિટ કાર્ડથી કોઈ સામાનને ફાઇનાન્સ કરાવો છો, ત્યારે બેંક તમને સૌથી પહેલાં ક્રેડિટ સ્કોર વિશે પૂછે છે. તે તમારા આ સ્કોરને ચેક કરે છે. ક્રેડિટ સ્કોરની વાત કરીએ તો લોન લેવા માટે તે ઘણો જરૂરી હોય છે. તે બેંકને તમારા નાણાકીય વ્યવહારોની માહિતી અથવા હિસ્ટ્રી, તમારા પર બેંકના વિશ્વાસને લઈને મહત્વપૂર્ણ માહિતી પણ આપે છે. આ સ્કોર જણાવે છે કે તમે લોન ચૂકવવામાં કેટલા સક્ષમ છો.
હવે સવાલ એ છે કે જો તમારી પાસે ક્રેડિટ કાર્ડ નથી, તો તમે તમારા ક્રેડિટ સ્કોરને કેવી રીતે સારો અથવા વધુ સારો બનાવી શકો છો? આવો, તેના વિશે એકદમ સરળ રીત અને વાતો જાણીએ.
નાની EMIથી ખરીદીની શરૂઆત
સારો ક્રેડિટ સ્કોર હોવાથી લોન અને ક્રેડિટ કાર્ડ મળવું સરળ બની જાય છે. પરંતુ, ક્રેડિટ કાર્ડ ન હોવાનો અર્થ એ નથી કે તમે ક્રેડિટ હિસ્ટ્રી બનાવી શકતા નથી. જો તમે પહેલીવાર લોન લઈ રહ્યા છો, તો પણ પેમેન્ટનો રેકોર્ડ બનાવવાની ઘણી બીજી રીતો છે.
આ દરમિયાન સૌથી મહત્વની વાત એ છે કે તમે કોઈપણ ખરીદી નાની EMIથી શરૂ કરી શકો છો. માની લો કે જો તમારે મોબાઇલ, લેપટોપ અથવા ઘરનો કોઈ જરૂરી સામાન ખરીદવો છે, તો તેને EMI પર ખરીદવું ક્રેડિટ હિસ્ટ્રી બનાવવાની શરૂઆતની એક રીત બની શકે છે.
જોકે, આ ત્યારે જ કામ કરે છે જ્યારે લેન્ડર અથવા ફાઇનાન્સિંગ કંપની પેમેન્ટની માહિતી ક્રેડિટ બ્યુરોને આપે છે. આ દરમિયાન સૌથી મહત્વની વાત એ છે કે દરેક EMI પેમેન્ટ સમયસર ચૂકવવું. પેમેન્ટ છૂટી જવાથી અથવા મોડું થવાથી તમારી ક્રેડિટ હિસ્ટ્રી પર ખરાબ અસર પડી શકે છે.
હાલની લોનથી સ્કોરને સારો બનાવી શકો છો
જો તમારી પાસે પહેલેથી જ લોન છે તો તમે તેનું પેમેન્ટ સમયસર કરીને પણ તમારા ક્રેડિટ સ્કોરને સારો બનાવી શકો છો. જ્યારે લેન્ડર ક્રેડિટ બ્યુરોને તમારા અકાઉન્ટની માહિતી આપે છે, ત્યારે કાર લોન અથવા કોઈ બીજી યોગ્ય લોન પણ તમારી ક્રેડિટ હિસ્ટ્રીનો ભાગ બની શકે છે.
ફિક્સ્ડ ડિપોઝિટના બદલામાં સિક્યોર્ડ કાર્ડ લેવાનો વિચાર કરો
તમે FD એટલે કે ફિક્સ્ડ ડિપોઝિટના બદલામાં સિક્યોર્ડ ક્રેડિટ કાર્ડ લઈને પણ તમારા ક્રેડિટ સ્કોરને સુધારી શકો છો અને સારો બનાવી શકો છો. આવું કાર્ડ તમારી ડિપોઝિટની સિક્યોરિટી પર જારી કરવામાં આવે છે અને તે એવા લોકો માટે ઉપયોગી થઈ શકે છે જેમની ક્રેડિટ હિસ્ટ્રી ઘણી ઓછી અથવા બિલકુલ નથી.
તમે આ કાર્ડનો ઉપયોગ નાની-મોટી, પહેલેથી નક્કી કરેલી ખરીદી માટે કરી શકો છો અને દર મહિને બાકી બિલની સંપૂર્ણ ચુકવણી સમયસર કરી શકો છો. જો કાર્ડ જારી કરનારી કંપની ક્રેડિટ બ્યુરોને તમારા પેમેન્ટની માહિતી આપે છે, તો આ પેમેન્ટ તમારી ક્રેડિટ હિસ્ટ્રીને વધુ સારી બનાવવામાં મદદ કરી શકે છે.
રાતોરાત સારો થતો નથી ક્રેડિટ સ્કોર
એવું નથી કે રાતોરાત તમારો ક્રેડિટ સ્કોર સારો થઈ જાય. તેમાં સમય લાગે છે. ક્રેડિટ હિસ્ટ્રી બનાવવા માટે સામાન્ય રીતે ઘણા મહિનાઓ સુધી જવાબદારીપૂર્વક લોન ચૂકવવાની જરૂર હોય છે. જો તમારી પાસે ક્રેડિટ કાર્ડ નથી, તો પણ તમે યોગ્ય લોન અથવા સિક્યોર્ડ ક્રેડિટ કાર્ડ દ્વારા ક્રેડિટ રેકોર્ડ બનાવી શકો છો. જરૂરી વાત એ છે કે તમે એવી જ લોન લો જેની તમને ખરેખર જરૂર હોય, તેના પેમેન્ટને સરળ બનાવો અને દરેક ડ્યુ ડેટ પહેલાં પેમેન્ટ કરી દો. તેનાથી તમારા ક્રેડિટ સ્કોરને સારો કરવામાં મદદ મળે છે.
ક્રેડિટ કાર્ડના ફાયદા અને નુકસાન
| ફાયદા | નુકસાન |
|---|---|
| કેશબેક અને રિવોર્ડ્સ: ખરીદી પર પોઇન્ટ્સ, કેશબેક અથવા ટ્રાવેલ વાઉચર. | ઊંચો વ્યાજ દર: બિલની સંપૂર્ણ ચુકવણી ન કરવા પર વાર્ષિક 30%–42% સુધી વ્યાજ. |
| ક્રેડિટ સ્કોરનું નિર્માણ: સમયસર બિલ ભરવાથી સારો CIBIL સ્કોર બને છે. | દેવાના જાળમાં ફસાવાનું જોખમ: સરળતાથી ખર્ચ કરવાની સગવડને કારણે ઓવરસ્પેન્ડિંગનું જોખમ. |
| કટોકટીમાં સહાય: અચાનક જરૂરિયાત પડવા પર તરત ફંડની ઉપલબ્ધતા. | વધારાના ચાર્જ: લેટ ફી, વાર્ષિક ચાર્જ અને કેશ વિથડ્રૉઅલ ફી. |
| EMIની સુવિધા: મોટી ખરીદીને સરળ માસિક હપ્તામાં બદલવાનો વિકલ્પ. | ક્રેડિટ સ્કોરને નુકસાન: મોડું પેમેન્ટ કરવાથી CIBIL સ્કોર ઘટે છે. |
- શું ક્રેડિટ કાર્ડ વગર ક્રેડિટ સ્કોર સુધારી શકાય છે?
હા, ક્રેડિટ કાર્ડ વગર ક્રેડિટ સ્કોર સુધારી શકાય છે. - ક્રેડિટ સ્કોર કેટલાથી કેટલા વચ્ચે હોય છે?
ક્રેડિટ સ્કોર 300થી લઈને 900ની વચ્ચે હોય છે. - ક્રેડિટ સ્કોરમાં કઈ સંખ્યાને સારી માનવામાં આવે છે?
ક્રેડિટ સ્કોરમાં 750ને સારો માનવામાં આવે છે, બાકી તેના ઉપર (900 તરફ) જેટલા જાઓ તેટલો વધુ સારો હોય છે. જ્યારે નીચે (300 તરફ) આવવા પર સ્કોર ખરાબ હોય છે. - ક્રેડિટ કાર્ડના નુકસાન શું છે?
ક્રેડિટ કાર્ડના નુકસાનમાં વધુ ખર્ચ, સમયસર પેમેન્ટ ન ચૂકવવા પર વધુ વ્યાજ, દેવાની આશંકા સહિત અન્ય બાબતો સામેલ છે. - ક્રેડિટ કાર્ડથી ક્રેડિટ સ્કોરને કેવી રીતે નુકસાન થઈ શકે છે?
જો તમે સમયસર ક્રેડિટ કાર્ડના બાકી પેમેન્ટની ચુકવણી કરતા નથી તો તેનાથી તમારા ક્રેડિટ સ્કોરને નુકસાન થઈ શકે છે.


