
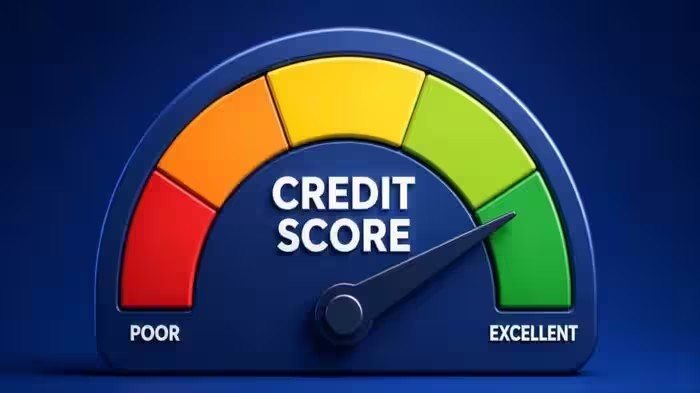
CIBIL Score Improvement: જ્યારે કોઈ વ્યક્તિ કે ગ્રાહક બેંક અથવા નાણાકીય સંસ્થા પાસેથી લોન લેવા જાય છે, ત્યારે લોન આપનાર સંસ્થા સંબંધિત ગ્રાહકનો ક્રેડિટ સ્કોર તપાસે છે. ક્રેડિટ સ્કોર બેંકને તમારી નાણાકીય સ્થિતિ, લોન ચૂકવવાની ક્ષમતા, વિશ્વસનીયતા અને અગાઉના નાણાકીય વ્યવહારો સહિતની જરૂરી વિગતો આપે છે. બેંક આ સ્કોરના આધારે જ નક્કી કરે છે કે તમને લોન આપવી કે નહીં.
સામાન્ય રીતે લોન મેળવવા માટે 750નો CIBIL સ્કોર સારો માનવામાં આવે છે, પરંતુ CIBIL અથવા ક્રેડિટ સ્કોર 750થી ઓછો હોય તો લોન મેળવવામાં ઘણી મુશ્કેલી પડી શકે છે. જો તમારો ક્રેડિટ સ્કોર બગડી ગયો હોય તો બેંક તમને લોન આપવાની ના પણ પાડી શકે છે. આવી સ્થિતિમાં એ જાણવું ખૂબ જરૂરી છે કે કયા મોટા કારણો તમારા ક્રેડિટ સ્કોરને બગાડી શકે છે. લોન લેતાં પહેલાં તેને કેવી રીતે સુધારી શકાય? ચાલો જાણીએ.
ક્રેડિટ સ્કોર બગડવાના 4 મોટાં કારણો કયાં છે?
ક્રેડિટ સ્કોર બગડવાનાં ઘણાં કારણો હોઈ શકે છે, પરંતુ અહીં અમે તેમાંથી 4 મોટાં કારણો જણાવી રહ્યા છીએ, જે આ પ્રમાણે છે.
સમયસર ચુકવણી ન કરવી
જો તમે અગાઉથી કોઈ લોન લીધી હોય અથવા ક્રેડિટ કાર્ડની EMI ચાલુ હોય, તો તેની ચુકવણી સમયસર કરવી જરૂરી છે. જો તમે નિયત તારીખે તેની ચુકવણી કરી શકતા નથી, તો તમારો ક્રેડિટ સ્કોર ઘટી શકે છે અથવા બગડી શકે છે.
ક્રેડિટ યૂટિલાઇઝેશન રેશિયો વધારે હોવો
ક્રેડિટ યૂટિલાઇઝેશન રેશિયો વધારે હોવાથી તમારો ક્રેડિટ સ્કોર બગડી શકે છે. ક્રેડિટ યૂટિલાઇઝેશન રેશિયો એટલે કોઈપણ ક્રેડિટ કાર્ડની કુલ ઉપલબ્ધ ક્રેડિટ મર્યાદામાંથી ઉપયોગમાં લેવાયેલી રકમની ટકાવારી. સામાન્ય રીતે લોકોને આ રેશિયો ઓછો રાખવાની સલાહ આપવામાં આવે છે. જો વધારે જરૂર ન હોય તો તમારી ક્રેડિટ મર્યાદાના માત્ર 30 ટકા ભાગનો જ ઉપયોગ કરો.
એકસાથે ઘણી લોન માટે અરજી કરવી
ઘણા લોકો એકસાથે વિવિધ પ્રકારની લોન અથવા ઘણી બેંકોમાં લોન માટે અરજી કરી દે છે. કેટલાક લોકો પાસે પહેલેથી જ લોન હોય છે અને તેની ચુકવણી કર્યા વિના બીજી લોન મેળવવા માટે અરજી કરે છે. આવી સ્થિતિમાં તેમના ક્રેડિટ સ્કોરને અસર થવાની શક્યતા વધી જાય છે. નિષ્ણાતોના મતે, આવું કરવાથી ક્રેડિટ ઇન્ક્વાયરીની સંખ્યા વધી શકે છે, જેની સીધી અસર તમારા ક્રેડિટ સ્કોર પર પડે છે અને તે ઘટી શકે છે.
ભૂલોને અવગણવી
ઘણા લોકો પોતાની ક્રેડિટ રિપોર્ટમાં રહેલી ભૂલોને અવગણે છે. તેઓ ખોટી વ્યક્તિગત માહિતી, ખાતાની ખોટી વિગતો, લોનની ખોટી બાકી રકમ, રિપોર્ટમાં દર્શાવેલી ચાલુ લોનની વિગતોમાં ભૂલો અને ડુપ્લિકેટ એકાઉન્ટ્સ સહિતની અન્ય ભૂલોની તપાસ કરતા નથી કે સમયસર સુધરાવતા પણ નથી. આવી સ્થિતિમાં ભૂલોને અવગણવી તેમના ક્રેડિટ સ્કોર માટે ભારે પડી શકે છે અને સ્કોર બગડવા લાગે છે.
ખરાબ CIBIL/ક્રેડિટ સ્કોર કેવી રીતે સુધારવો?
ખરાબ CIBIL અથવા ક્રેડિટ સ્કોર સુધારવા માટે તમે નીચેની બાબતો પર ખાસ ધ્યાન આપી શકો છો.
નિયત તારીખે અથવા સમયસર બાકી રકમ અને EMI ચૂકવો.
લોન મેળવવા માટે વારંવાર અથવા ટૂંકા ગાળામાં અરજી ન કરો.
તમારા ક્રેડિટ સ્કોરની નિયમિત તપાસ કરતા રહો.
તમારા ક્રેડિટ કાર્ડની કુલ ક્રેડિટ મર્યાદાના 30 ટકાથી વધુનો ઉપયોગ ન કરો. એટલે કે તમારો ક્રેડિટ યૂટિલાઇઝેશન રેશિયો ઓછો રાખો.
કોઈની લોનના ગેરંટર ન બનીને પણ તમે તમારો ક્રેડિટ સ્કોર સુધારી શકો છો. ઘણી વખત તમે કોઈ વ્યક્તિની લોનના ગેરંટર બની જાઓ છો, પરંતુ જો તે વ્યક્તિ લોનની રકમ ચૂકવી શકતી નથી, તો તેની તમારા CIBIL સ્કોર પર નકારાત્મક અસર પડી શકે છે.
તમે સિક્યોર્ડ ક્રેડિટ કાર્ડનો ઉપયોગ કરીને તમારો ખરાબ CIBIL અથવા ક્રેડિટ સ્કોર સુધારી શકો છો. આ માટે બાકી રકમની ચુકવણી સમયસર કરતા રહો.
ક્રેડિટ સ્કોર બગડવા અને સુધારવા માટેની મહત્ત્વની બાબતો
| પાસું / કારણ | ક્રેડિટ સ્કોર બગડવો | ક્રેડિટ સ્કોર સુધારવો |
|---|---|---|
| EMI / બિલની ચુકવણી | EMI અથવા ક્રેડિટ કાર્ડના બિલની ચુકવણીમાં વિલંબ કરવો અથવા ચૂકવણી ન કરવી. | નિયત તારીખ પહેલાં હંમેશાં સંપૂર્ણ ચુકવણી કરવી. |
| ક્રેડિટ યૂટિલાઇઝેશન (CUI) | ક્રેડિટ મર્યાદાના 30%થી વધુનો ઉપયોગ કરવો. | ક્રેડિટ મર્યાદાનો 30% કે તેનાથી ઓછો ઉપયોગ કરવો. |
| ક્રેડિટ ઇન્ક્વાયરી | ટૂંકા ગાળામાં વારંવાર નવી લોન અથવા ક્રેડિટ કાર્ડ માટે અરજી કરવી. | વારંવાર લોન માટે અરજી ન કરવી અને જરૂર હોય ત્યારે જ અરજી કરવી. |
| ક્રેડિટ મિક્સ | માત્ર એક જ પ્રકારની લોન લેવી, જેમ કે ઘણી બધી અનસિક્યોર્ડ પર્સનલ લોન અથવા એપ લોન લેવી. | સિક્યોર્ડ (જેમ કે હોમ/ઓટો લોન) અને અનસિક્યોર્ડ (જેમ કે ક્રેડિટ કાર્ડ) લોનનું સંતુલિત મિશ્રણ રાખવું. |
| જૂનાં ક્રેડિટ કાર્ડ/એકાઉન્ટ્સ | જૂનું ક્રેડિટ કાર્ડ અચાનક બંધ કરી દેવું, જેના કારણે ક્રેડિટ હિસ્ટ્રીનો સમયગાળો ઘટે છે. | જૂનાં ક્રેડિટ કાર્ડનાં ખાતાં ચાલુ રાખવાં, જેથી તમારી ક્રેડિટ હિસ્ટ્રી લાંબી અને વિશ્વસનીય દેખાય. |
| CIBIL રિપોર્ટની ભૂલો | રિપોર્ટમાં રહેલી ભૂલો અથવા ચૂકવણી ન કર્યાની નોંધને અવગણવી કે તપાસ ન કરવી. | ક્રેડિટ રિપોર્ટની નિયમિત તપાસ કરવી અને ભૂલો અંગે સમયસર વાંધો (Dispute) નોંધાવીને સુધારો કરાવવો. |
| ભવિષ્ય પર અસર | લોન અથવા ક્રેડિટ કાર્ડની અરજી નામંજૂર થવી અથવા ખૂબ ઊંચા વ્યાજદરે લોન મળવી. | ઓછા વ્યાજદરે સરળતાથી અને ઝડપથી લોન મંજૂર થવી. |
ક્રેડિટ સ્કોર સંબંધિત મહત્ત્વના સવાલો અને જવાબ
1. ક્રેડિટ યૂટિલાઇઝેશન રેશિયોનો અર્થ શું થાય છે?
ક્રેડિટ યૂટિલાઇઝેશન રેશિયોનો અર્થ એ થાય છે કે તમે તમારા ક્રેડિટ કાર્ડની કુલ ક્રેડિટ મર્યાદામાંથી કેટલી રકમ ખર્ચો છો અથવા ઉપયોગમાં લો છો.
2. ક્રેડિટ યૂટિલાઇઝેશન ઓછું રાખવાનો અર્થ શું થાય છે?
CIBIL સ્કોર સારો જાળવી રાખવા માટે જાણકારો ક્રેડિટ યૂટિલાઇઝેશન ઓછું રાખવાની સલાહ આપે છે. તેઓ ક્રેડિટ મર્યાદાના 30 ટકાથી વધુ ખર્ચ ન કરવાની સલાહ આપે છે.
3. ક્રેડિટ સ્કોરની મર્યાદા કેટલી હોય છે?
ક્રેડિટ સ્કોરની મર્યાદા 300થી 900ની વચ્ચે હોય છે.
4. 300ના ક્રેડિટ સ્કોરને કેવો માનવામાં આવે છે?
300નો ક્રેડિટ સ્કોર ખૂબ જ ખરાબ માનવામાં આવે છે.
5. લોન મેળવવા માટે ઓછામાં ઓછો કેટલો CIBIL સ્કોર હોવો જોઈએ?
લોન મેળવવા માટે ઓછામાં ઓછો 700 અથવા 750નો CIBIL સ્કોર હોવો જોઈએ.


