
Retirement Plan: નોકરી કરતા લગભગ દરેક વ્યક્તિ ૬૦ વર્ષની ઉંમરે એક મોટી રકમ સાથે નિવૃત્ત થવા માંગે છે. પરંતુ બદલાતા સમયમાં હવે નિવૃત્તિની ઉંમર અને રકમ પણ બદલાઈ રહી છે. ઘણા લોકો ૬૦ વર્ષની ઉંમર પહેલાં જ મોટા ફંડ સાથે નિવૃત્ત થવા માંગે છે, અને આ માટેની તૈયારી નોકરી મળતાંની સાથે જ શરૂ કરી દેવી જોઈએ.
સીએ (CA) નિતિન કૌશિકે રોકાણ સાથે જોડાયેલી આવી જ કેટલીક મહત્ત્વપૂર્ણ વાતો જણાવી છે.
૧. રોકાણની શરૂઆતનો સમય મહત્ત્વપૂર્ણ
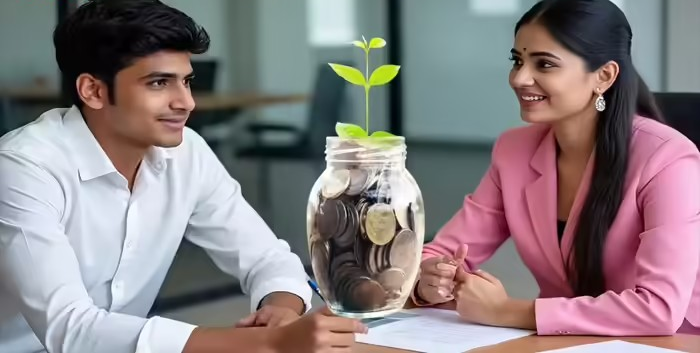
સીએ નિતિન કૌશિકે એક પોસ્ટમાં જણાવ્યું કે, ૨૫ વર્ષની ઉંમરે રોકાણ શરૂ કરવાથી જે વળતર (Return) મળી શકે છે, તે ૩૫ વર્ષની ઉંમરે રોકાણ શરૂ કરવાથી મળી શકતું નથી.
તેમણે સમજાવ્યું કે જો કોઈ વ્યક્તિ ૩૫ વર્ષની ઉંમરે રોકાણ કરવાનું શરૂ કરે, તો તેના કુલ ફંડમાં ₹૧ કરોડથી વધુનો તફાવત આવી શકે છે.
તેમની આ વાત યુવાનોને વિચારવા મજબૂર કરી દે છે, જેઓ માને છે કે તેમની પાસે રોકાણ માટે હજી ઘણો સમય છે.
૨. નિવૃત્તિનો આધાર ઉંમર નહીં, પણ આદતો
નિતિન કૌશિકે જણાવ્યું કે નિવૃત્તિને ઉંમર સાથે વધારે લેવા-દેવા નથી, પરંતુ તે તમારી આદતો અને શિસ્ત (Discipline) પર વધુ આધાર રાખે છે.
“લોકો ઘણીવાર માની લે છે કે ૬૦ વર્ષની ઉંમર નિવૃત્તિ માટે નક્કી છે, જાણે તે નસીબમાં લખેલું હોય. પરંતુ મારા મતે, નિવૃત્તિનો સમય તમારી જન્મતારીખ પર નહીં, પણ તમારા અનુશાસન પર આધાર રાખે છે.”
૩. ૧૦ વર્ષ વહેલા નિવૃત્તિની ફોર્મ્યુલા
તેમણે પોતાની પોસ્ટમાં લખ્યું કે, જે વ્યક્તિ ૨૫ વર્ષની ઉંમરથી દર મહિને ₹૧૦,૦૦૦નું રોકાણ કરવાનું શરૂ કરે છે, તે ૩૫ વર્ષની ઉંમરે શરૂ કરનાર વ્યક્તિ કરતાં ૧૦ વર્ષ વહેલા નિવૃત્ત થઈ શકે છે.
કારણ: ચક્રવૃદ્ધિ વ્યાજ (Compounding): આની પાછળનું કારણ કમ્પાઉન્ડિંગ છે. ૧૦ વર્ષનો વિલંબ તમારા લાંબા ગાળાના રોકાણ પર થતી કમાણીમાં ₹૧ કરોડથી વધુનું નુકસાન કરાવી શકે છે.
મહત્વ: તમે કેટલું રોકાણ કરો છો તેનાથી વધારે મહત્ત્વ એ વાતનું છે કે તમે ક્યારે શરૂઆત કરો છો. આ જ તમારા પૈસાની સફરનું અંતર નક્કી કરે છે.