
Bangladesh Banking Reforms: દર મહિને સાઉદી અરેબિયા, ખાડી દેશો, મલેશિયા, બ્રિટન અને અન્ય અનેક દેશોમાં કામ કરતા બાંગ્લાદેશીઓ પોતાની કમાણીનો કેટલોક હિસ્સો બાંગ્લાદેશ મોકલે છે. બાંગ્લાદેશ બેંકના આંકડા અનુસાર, જૂન 2026માં પૂરા થયેલા નાણાકીય વર્ષમાં વિદેશથી મોકલવામાં આવેલી આ રકમ કુલ 35.6 અબજ ડૉલર રહી હતી. આ દેશના ઇતિહાસમાં અત્યાર સુધીનો સૌથી મોટો આંકડો છે. બે વર્ષ પહેલાં આ રકમ 23.9 અબજ ડૉલર હતી. એટલે કે તેમાં 50 ટકાનો વધારો થયો છે.
અલગ-અલગ કામની પાળીઓ દરમિયાન ધીમે ધીમે એકઠા થયેલા આ ભંડોળે દેશના ખાલી થઈ ગયેલા વિદેશી હૂંડિયામણના અનામત ભંડારને ફરીથી ભરવામાં મોટાભાગનું યોગદાન આપ્યું. ગ્રોસ ફોરેન એક્સચેન્જ રિઝર્વ જૂન 2024માં ઘટીને 26.7 અબજ ડૉલર થઈ ગયું હતું, જે જૂન 2026માં વધીને 37.6 અબજ ડૉલર થયું.
ગયા અઠવાડિયે બેંગકોકમાં ઇન્ટરનેશનલ મોનેટરી ફંડ (IMF) અને વર્લ્ડ બેંકની વાર્ષિક બેઠક યોજાઈ હતી. આ બેઠકમાં બાંગ્લાદેશ ફરી એકવાર IMFના એજન્ડામાં સામેલ રહ્યું. અહેવાલો અનુસાર, બાંગ્લાદેશે 4.5 અબજ ડૉલરથી 5 અબજ ડૉલર સુધીના નવા લોન પેકેજની માગ કરી છે.
15 ઑક્ટોબરે યોજાયેલી પ્રેસ બ્રીફિંગમાં IMFનાં એશિયા-પેસિફિકનાં નાયબ નિયામક સોનાલી જૈન-ચંદ્રાએ કહ્યું કે બાંગ્લાદેશમાં GDPની સરખામણીમાં સરકારની આવકનો હિસ્સો વિશ્વના સૌથી ઓછા હિસ્સાઓમાંનો એક છે. તે આશરે 7 ટકા છે. તેમણે એમ પણ કહ્યું કે દેશનું નાણાકીય ક્ષેત્ર ઘણું નબળું છે.
બાંગ્લાદેશ પાસે હવે છેલ્લાં ચાર વર્ષમાં કોઈપણ સમય કરતાં વધુ વિદેશી હૂંડિયામણનો અનામત ભંડાર છે અને દેશમાં હવે ડૉલરની અછત પણ નથી. પરંતુ હવે પોતાની સંસ્થાઓને મજબૂત બનાવવાની જરૂર છે. ખાસ કરીને, તેણે એવી બેંકિંગ વ્યવસ્થા ઊભી કરવી પડશે, જેમાં યોગ્ય શરતો પર લોન આપવામાં આવે. સાથે જ, સરકારની આવકના એવા મજબૂત અને મોટા સ્રોત તૈયાર કરવા પડશે, જે દેશની યોજનાઓ અને લક્ષ્યોને પૂર્ણ કરવામાં મદદ કરી શકે.
બેંકિંગ વ્યવસ્થાને પારદર્શક અને વ્યવસ્થિત બનાવવી
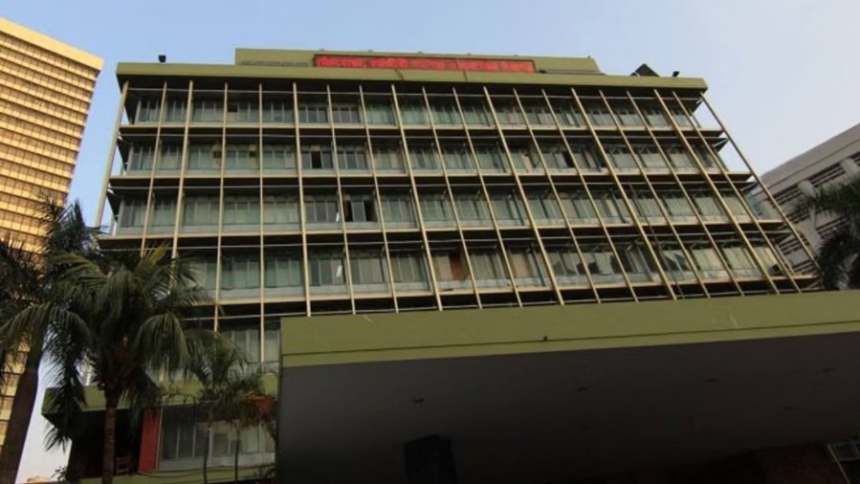
વિદેશમાં રહેતા બાંગ્લાદેશીઓના પરિવારોને મળતા પૈસાનો મોટો હિસ્સો બાંગ્લાદેશની બેંકોમાં જમા થાય છે. ત્યારબાદ બેંકો આ જ નાણાં લોન તરીકે આપે છે. બાંગ્લાદેશ બેંક દ્વારા દર ત્રણ મહિને જાહેર કરવામાં આવતા બેંકિંગ ક્ષેત્રના અહેવાલ પરથી જાણવા મળે છે કે ત્યારબાદ શું થયું.
જૂન 2024 સુધીમાં બેંકોની કુલ બાકી લોનમાંથી 12.2 ટકા લોન એવી હતી, જેની ચુકવણી થઈ રહી નહોતી. સપ્ટેમ્બર 2025 સુધીમાં આ હિસ્સો વધીને 36.3 ટકા થયો. જૂન 2026 સુધીમાં પણ તે આશરે એક તૃતીયાંશ રહ્યો.
આ વધારાનું એક મોટું કારણ એ છે કે હવે આંકડા પહેલાં કરતાં વધુ સ્પષ્ટ રીતે રજૂ કરવામાં આવી રહ્યા છે. તેનો અર્થ એ જરૂરી નથી કે પરિસ્થિતિ નવેસરથી બગડી છે.
આવું એટલા માટે થયું કારણ કે 2024થી બેંકોની સંપત્તિઓ અને લોનની ગુણવત્તાની તપાસ કરવામાં આવી. અહેવાલો અનુસાર, 2025માં લોનને અલગ-અલગ શ્રેણીઓમાં વર્ગીકૃત કરવાના નિયમો પણ વધુ કડક બનાવવામાં આવ્યા. તેના કારણે જૂની બિનકાર્યક્ષમ લોન પણ સત્તાવાર નોંધમાં આવી ગઈ. કોઈ સમસ્યાને ઓળખવી એ તેને દૂર કરવાની દિશામાં પહેલું પગલું છે. આ મામલે બાંગ્લાદેશે નોંધપાત્ર પ્રગતિ કરી છે.
પરંતુ આ માત્ર પહેલું પગલું છે. હંગેરીના અર્થશાસ્ત્રી યાનોસ કોરનાઈએ દાયકાઓ પહેલાં સમજાવ્યું હતું કે આવી સમસ્યાઓ લાંબા સમય સુધી શા માટે ચાલુ રહે છે. 1970ના દાયકાના અંતિમ વર્ષોમાં સમાજવાદી હંગેરીની ખોટ કરતી ફેક્ટરીઓનો અભ્યાસ કરતી વખતે તેમણે જોયું કે આ ફેક્ટરીઓ ભાગ્યે જ બંધ કરવામાં આવતી હતી. તેમણે આનું કારણ ‘નરમ બજેટ નિયંત્રણ’ ગણાવ્યું હતું.
તેમના જણાવ્યા અનુસાર, જે લોન લેનારાએ પોતાની આર્થિક મર્યાદામાં રહીને કામ કરવું પડે છે, તે સાવચેતીથી વર્તે છે. પરંતુ જે વ્યક્તિ કે સંસ્થાને વિશ્વાસ હોય કે મુશ્કેલી ઊભી થતાં કોઈ બહારથી તેને બચાવી લેશે, તે લોન ચૂકવવાને પોતાની જવાબદારી માનવાનું બંધ કરી દે છે. તે લોનની ચુકવણીને એવી બાબત માનવા લાગે છે, જેના વિશે પછીથી વાટાઘાટ કરીને નિર્ણય લઈ શકાય.
લોન ચૂકવવા માટે વધુ સમય આપવાનો નિર્ણય સારા ઇરાદાથી લેવામાં આવે તો પણ તેનાં એવા પરિણામો આવી શકે છે, જેની અપેક્ષા રાખવામાં આવી ન હોય. તેથી બાંગ્લાદેશમાં બેંકિંગ સુધારાનો એક મોટો હેતુ લોન લેનારાઓમાં ફરીથી એવો વિશ્વાસ અને અપેક્ષા ઊભી કરવાનો હોવો જોઈએ કે તેમણે નક્કી કરેલી શરતો અનુસાર લોન ચૂકવવી જ પડશે.
સરકારની આવકના સ્રોતો વધારવા
કોરનાઈએ જણાવ્યું હતું કે સરકારની આર્થિક વ્યવસ્થામાં પણ આવી જ ઢીલાશ આવી શકે છે. આવું કરમાં છૂટ આપવી, કર ચૂકવવાની સમયમર્યાદા લંબાવવી અને વાટાઘાટો દ્વારા વિશેષ રાહતો આપવી જેવી પદ્ધતિઓથી થાય છે. ધીમે ધીમે તેના કારણે સરકારની આવકનો વ્યાપ સીમિત થતો જાય છે.
IMFના આંકડા અનુસાર, 1998માં બાંગ્લાદેશના GDPમાં સરકારની આવકનો હિસ્સો 7.6 ટકા હતો. IMFના ઑક્ટોબર 2026ના રાજકોષીય દેખરેખ અહેવાલના અંદાજ મુજબ, ચાલુ વર્ષમાં તે થોડો વધીને 7.8 ટકા થઈ શકે છે. આ સ્થિતિ ત્યારે છે, જ્યારે છેલ્લાં એક દાયકામાં દેશની અર્થવ્યવસ્થા દર વર્ષે 6થી 8 ટકાના દરે વધી છે.
તેની સરખામણીમાં, વૈશ્વિક કાપડ બજારમાં બાંગ્લાદેશના હરીફ વિયેતનામના GDPમાં સરકારની આવકનો હિસ્સો 20.5 ટકા રહેવાનો અંદાજ છે.
સરકારની આવકનો વ્યાપ મર્યાદિત હોવા છતાં બાંગ્લાદેશની અર્થવ્યવસ્થા ઝડપથી વધી છે. આ દેશ માટે એક મોટી તક છે. કરના દરો વધારવાને બદલે બાંગ્લાદેશ પોતાની હાલની કરવ્યવસ્થાનો વ્યાપ વધારીને સરકારની આવકમાં સુધારો કરી શકે છે.
નિયમો અને નિયંત્રણોને ફરીથી કડક બનાવવા
જો ઢીલાશ એક સમસ્યા છે, તો તેનો ઉપાય દરેક નિયમ અને નિયંત્રણને ફરીથી કડક બનાવવાનો છે. કોરનાઈના વિચારો સૂચવે છે કે તેની શરૂઆત ચાર ક્ષેત્રોથી કરી શકાય છે.
પ્રથમ, બાંગ્લાદેશે મોટા પાયે લોનની ચુકવણી ન કરનારાઓને વારંવાર વધુ સમય આપવાનું બંધ કરવું જોઈએ અને તેમની લોનની સમસ્યાનો ઉકેલ લાવવો જોઈએ. આ માટે બેંકિંગ વ્યવસ્થામાં એક વિશ્વસનીય માળખું ઊભું કરવું જરૂરી છે, જેમાં નક્કી કરેલા નિયમોના આધારે નબળી બેંકોની સમસ્યાઓ ઉકેલી શકાય અને તેમને ફરીથી મજબૂત બનાવી શકાય.
બીજું, સરકારી બેંકોની કામગીરી અને સંચાલનને રાજકીય દખલગીરીથી મુક્ત રાખવાં જોઈએ. બાંગ્લાદેશની સરકારી બેંકોમાં લોનની ચુકવણી ન થવાનો દર 43.2 ટકા છે, જ્યારે એ જ અર્થવ્યવસ્થામાં કાર્યરત વિદેશી બેંકોમાં આ દર 6.5 ટકા છે. આ બંને વચ્ચેનો મોટો તફાવત દર્શાવે છે કે સમસ્યા ભૌગોલિક સ્થિતિની નહીં, પરંતુ જે નિયમો અને પ્રોત્સાહનો હેઠળ બેંકો કામ કરે છે તેની છે.
ત્રીજું, કરના દરો વધારવાને બદલે છૂટછાટો અને વાટાઘાટો દ્વારા આપવામાં આવતી રાહતો બંધ કરીને સરકારની આવક વધારવી જોઈએ. કરવેરાના વહીવટને આધુનિક બનાવવાથી પણ કરવ્યવસ્થાનો વ્યાપ વધશે અને આ વ્યવસ્થા સૌના માટે વધુ ન્યાયી બનશે.
છેલ્લે, વિદેશી હૂંડિયામણના લવચીક વિનિમય દરને જાળવી રાખવો જોઈએ. આ દરે વિદેશમાં કામ કરતા બાંગ્લાદેશીઓના નાણાંને ઔપચારિક બેંકિંગ વ્યવસ્થા દ્વારા દેશમાં પહોંચાડવામાં મદદ કરી છે. IMFએ પણ આ ભલામણ કરી છે.
બેંગકોકથી શું હાંસલ થઈ શકે અને શું નહીં
IMFએ સ્વીકાર્યું છે કે બાંગ્લાદેશની સમસ્યાનું સ્વરૂપ બદલાઈ ગયું છે. જૂનમાં તેણે કહ્યું હતું કે 2023ના તેના કાર્યક્રમ પછીથી પરિસ્થિતિમાં ‘નોંધપાત્ર ફેરફાર’ આવ્યો છે. તેણે એમ પણ કહ્યું હતું કે બેંકોની નબળી સ્થિતિ અને સરકારની ઓછી આવકને કારણે સુધારાના નવા પ્રયાસો કરવાની જરૂર છે.
અગાઉ આ કાર્યક્રમ આર્થિક ચિંતાઓને બદલે સુધારા કરવામાં આવી રહેલી મુશ્કેલીઓને કારણે અટકી ગયો હતો. એપ્રિલમાં આવેલા અહેવાલો અનુસાર, નક્કી કરેલા લક્ષ્યો પૂર્ણ ન થવાને કારણે IMFએ 1.3 અબજ ડૉલરનો હપ્તો રોકી દીધો હતો.
ઢાકાથી મળી રહેલા હાલના અહેવાલો અનુસાર, હવે નબળી બેંકોની સમસ્યાઓ દૂર કરવા, સરકારની આવકના લક્ષ્યો પૂર્ણ કરવા અને સબસિડી ઘટાડવા માટે સમયમર્યાદા નક્કી કરવામાં આવી છે. તેનો હેતુ એવા નિયમો અને નિયંત્રણો લાગુ કરવાનો છે, જેમાં દાયકાઓથી ઢીલ આપવામાં આવતી રહી છે.
IMFના અંદાજો દર્શાવે છે કે જો સુધારા કરવામાં નહીં આવે તો તેનાં શું પરિણામો આવી શકે છે. અંદાજ છે કે 2026-27માં બાંગ્લાદેશનો આર્થિક વિકાસદર ઘટીને 3.5 ટકા રહી જશે. જો મોટા અને નિર્ણાયક સુધારા કરવામાં નહીં આવે, તો આગળ જતાં આ દર 3 ટકાથી પણ નીચે જઈ શકે છે.
કોરનાઈએ કદાચ આ વિરોધાભાસ તરફ ધ્યાન દોર્યું હોત કે IMF પાસેથી મળતી લોન પણ એક પ્રકારની બચાવ વ્યવસ્થા જ છે. અને કોઈને બચાવવાની વ્યવસ્થાથી નિયમો અને નિયંત્રણોમાં ઢીલ મળવાની આશંકા રહે છે.
વિદેશમાં કામ કરતા લોકો બાંગ્લાદેશના વિદેશી હૂંડિયામણના અનામત ભંડારને ફરીથી વધારવામાં પહેલેથી જ યોગદાન આપી ચૂક્યા છે. નવો લોન કાર્યક્રમ દેશને એવી સંસ્થાઓ ઊભી કરવાની તક આપે છે, જે મુશ્કેલીથી પ્રાપ્ત થયેલી આ સ્થિરતાને લાંબા સમય સુધી જાળવી રાખવામાં મદદ કરી શકે.