
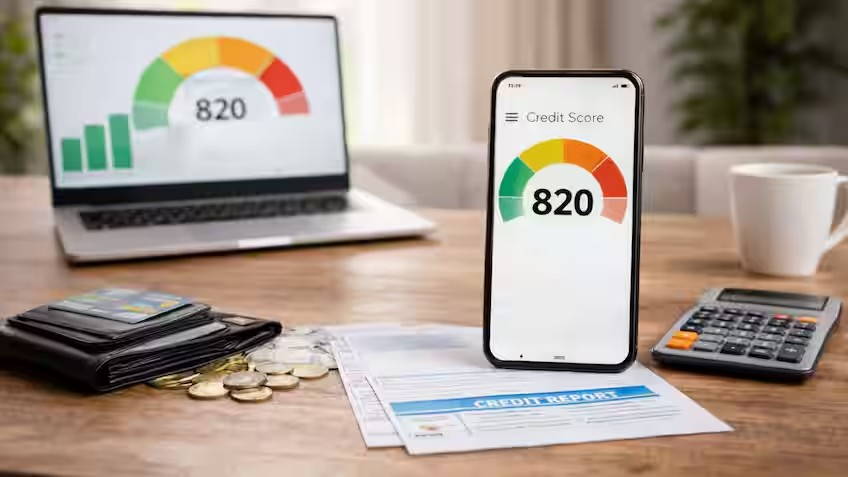
Credit Score Improvement: દરેક વ્યક્તિ સમયની સાથે કોઈ ને કોઈ પ્લાનિંગ કરતી રહે છે. કોઈ લોન લેવાની તૈયારીમાં હોય છે, કોઈ નવું ક્રેડિટ કાર્ડ ઈચ્છે છે, તો કોઈ ભવિષ્યની મોટી જરૂરિયાતો માટે પોતાને આર્થિક રીતે મજબૂત બનાવવા માંગે છે. આ બધાની વચ્ચે એક વસ્તુ જે સૌથી વધુ મહત્વ ધરાવે છે, તે છે ક્રેડિટ સ્કોર. કારણ કે આ નંબર તમારી ફાઈનાન્શિયલ હેલ્થની આખી વાર્તા રજૂ કરે છે. સારા સમાચાર એ છે કે જો તમે સાચી દિશામાં નાના-નાના પગલાં ભરો, તો થોડા જ મહિનાઓમાં તેમાં સુધારો સ્પષ્ટ દેખાવા લાગે છે.
આખરે કેમ આટલો જરૂરી છે ક્રેડિટ સ્કોર
ઘણા લોકો વિચારે છે કે ક્રેડિટ સ્કોર માત્ર લોન લેતી વખતે જ જોવામાં આવે છે, પરંતુ હકીકત તેનાથી ઘણી આગળની છે. સારો ક્રેડિટ સ્કોર હોવા પર બેંક અને ફાઈનાન્શિયલ કંપનીઓ તમને વિશ્વાસપાત્ર ગ્રાહક માને છે. તેનો ફાયદો એ થાય છે કે તમને ઓછા વ્યાજે લોન મળી શકે છે, વધુ ક્રેડિટ લિમિટ વાળું કાર્ડ મળી શકે છે અને ઘણી વખત અપ્રૂવલ પણ ઝડપથી થઈ જાય છે. ખરાબ સ્કોર વાળી પ્રોફાઇલમાં આ જ વસ્તુઓ માટે વધુ સંઘર્ષ કરવો પડે છે.
સમયસર ચુકવણી: સૌથી મજબૂત પાયો
ક્રેડિટ સ્કોર સુધારવાની શરૂઆત હંમેશા સમયસર ચુકવણીથી થાય છે. આ સૌથી સરળ પરંતુ સૌથી અસરકારક રીત છે. ભલે EMI હોય, ક્રેડિટ કાર્ડનું બિલ હોય કે કોઈ નાનું લેણું હોય, દરેક ચુકવણી નક્કી કરેલી તારીખ પહેલાં થવી જોઈએ. ઘણા લોકો માત્ર લઘુત્તમ રકમ (Minimum Amount) ભરીને પોતાને સુરક્ષિત સમજી લે છે, પરંતુ હકીકતમાં આ આદત સ્કોરને નુકસાન પહોંચાડે છે. પૂરેપૂરું બિલ ભરવાથી એ સ્પષ્ટ સંદેશ જાય છે કે તમે તમારી આર્થિક જવાબદારીઓને ગંભીરતાથી લો છો. જો ક્યારેય ભૂલી જવાની આદત હોય, તો ઓટો-ડેબિટ અથવા રિમાઇન્ડર સેટ કરવું એ એક સમજદારીભર્યો નિર્ણય હોઈ શકે છે.
ક્રેડિટ કાર્ડનો સંતુલિત ઉપયોગ
ક્રેડિટ કાર્ડ પોતે ખરાબ હોતું નથી, ખરાબ હોય છે તેનો ખોટો ઉપયોગ. ૨૦૨૬માં જો તમે તમારો સ્કોર વધારવા માંગતા હોવ તો ધ્યાન રાખો કે કાર્ડનો ઉપયોગ તમારી લિમિટના નાના હિસ્સા જેટલો જ હોય. નિષ્ણાતો માને છે કે કુલ ક્રેડિટ લિમિટના ૩૦ ટકાથી ઓછો ઉપયોગ કરવો સ્કોર માટે સારો રહે છે. વારંવાર લિમિટ ફૂલ કરવી અથવા દર મહિને મર્યાદાને સ્પર્શી લેવી એ દર્શાવે છે કે તમે જરૂરિયાત કરતા વધુ દેવા પર નિર્ભર છો. બહેતર એ જ છે કે કાર્ડને સુવિધા તરીકે વાપરો, નહીં કે આવકના વિકલ્પ તરીકે.
ક્રેડિટ રિપોર્ટ પર નજર રાખવી કેમ જરૂરી છે
ઘણી વખત તમારો સ્કોર ખરાબ થવા પાછળનું કારણ તમારી ભૂલ હોતી નથી. ક્રેડિટ રિપોર્ટમાં જૂના બંધ એકાઉન્ટ ચાલુ દેખાવા, ખોટી બાકી રકમ અથવા મોડા ચુકવણીની ખોટી એન્ટ્રી જેવા કિસ્સાઓ સામાન્ય છે. તેથી વર્ષમાં ઓછામાં ઓછી એકવાર તમારી ક્રેડિટ રિપોર્ટ જરૂર ચેક કરો. જો કોઈ ગરબડ જણાય તો તરત જ ક્રેડિટ બ્યુરોમાં ફરિયાદ નોંધાવો. આ નાનકડું પગલું તમારો સ્કોર સુધારવામાં મોટો ફેરફાર લાવી શકે છે.
જૂની ક્રેડિટ હિસ્ટ્રીને જીવંત રાખો
ક્રેડિટ સ્કોર સિસ્ટમ તેવા લોકોને પસંદ કરે છે જેઓ લાંબા સમયથી નિયમિત અને સ્થિર વ્યવહાર બતાવે છે. જો તમારી પાસે કોઈ જૂનું ક્રેડિટ કાર્ડ કે લોન એકાઉન્ટ હોય, જેને તમે સારી રીતે મેનેજ કર્યું હોય, તો તેને પૂરેપૂરું બંધ કરવાની ઉતાવળ ન કરો. જૂની હિસ્ટ્રી એ સાબિત કરે છે કે તમે લાંબા સમય સુધી વિશ્વાસપાત્ર રહ્યા છો. સાથે જ, વારંવાર નવી લોન કે કાર્ડ માટે અરજી કરવાનું ટાળો, કારણ કે તેનાથી એવો સંકેત જાય છે કે તમે સતત ક્રેડિટની શોધમાં છો.
ધૈર્ય અને શિસ્ત જ અસલી ચાવી
ક્રેડિટ સ્કોર કોઈ જાદુઈ લાકડી નથી જે એક રાતમાં બદલાઈ જાય. તે ધીમે ધીમે સુધરે છે અને તેના માટે ધૈર્ય જરૂરી છે. જો તમે ૨૦૨૬ની શરૂઆતમાં સાચી આદતો અપનાવો છો, તો થોડા મહિનામાં તમને ફેરફાર અનુભવાવા લાગશે. સૌથી મહત્વની વાત એ છે કે આ પ્રક્રિયાને દબાણના બદલે એક હેલ્ધી ફાઈનાન્શિયલ રૂટિનની જેમ અપનાવો.