
મોટી ખરીદી માટે ક્રેડિટ કાર્ડ EMI કે પર્સનલ લોન? જાણો બંને વચ્ચેનો તફાવત અને ક્યારે કયો વિકલ્પ લઈ શકાય
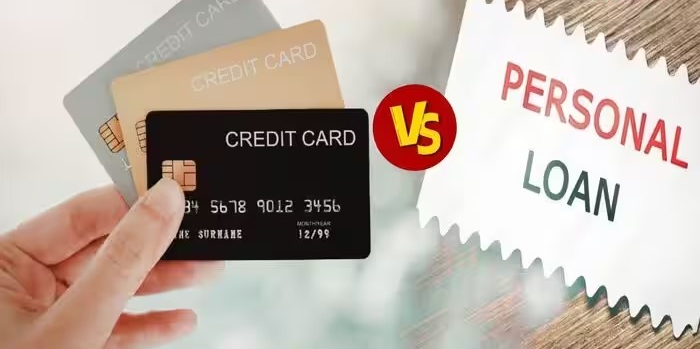
Credit Card EMI vs Personal Loan: જો તમારે કોઈપણ મોંઘી વસ્તુની ખરીદી કરવી હોય અથવા કોઈ વસ્તુ માટે વધુ પૈસાની જરૂર હોય અને તમારી પાસે પૂરતા પૈસા ન હોય, તો તમે ક્રેડિટ કાર્ડ અથવા પર્સનલ લોન દ્વારા તમારું કામ કરી શકો છો. આજના સમયમાં મોબાઇલ ફોનથી લઈને ઘર સુધી, દરેક જરૂરિયાત પ્રમાણે લોકો ક્રેડિટ કાર્ડ EMI અને પર્સનલ લોનનો ઉપયોગ કરે છે.
આ દરમિયાન એક સવાલ છે કે જો ક્રેડિટ કાર્ડ EMI અને પર્સનલ લોનની તુલના કરવામાં આવે, તો કયો કેટલો ફાયદાકારક બની શકે છે. ચાલો તેના વિશે જાણીએ. તેની સાથે એ પણ જાણીશું કે બંનેનો ઉપયોગ તમે કયા સમયે કરી શકો છો.
ક્રેડિટ કાર્ડ EMIથી શું કરી શકાય?
એક રિપોર્ટ અનુસાર, ક્રેડિટ કાર્ડ EMIની સુવિધા દ્વારા કોઈ યોગ્ય ટ્રાન્ઝેક્શનને નક્કી માસિક હપ્તામાં વહેંચી શકાય છે. આ સુવિધા સામાન્ય રીતે કાર્ડ જારી કરનારી કંપની કેટલીક ખાસ ખરીદી અથવા ટ્રાન્ઝેક્શન માટે આપે છે, જેનો અર્થ એ છે કે ગ્રાહકને પર્સનલ લોન માટે અલગથી અરજી કરવાની જરૂર પડતી નથી.
તેનાથી ફોન, લેપટૉપ, TV, ફર્નિચર અને ઘરેલુ ઉપકરણો જેવી વસ્તુઓની ખરીદીની પ્રક્રિયા ઘણી સરળ બની શકે છે. જોકે, આ સુવિધાને ઓછા વ્યાજદર અથવા ઓછી કિંમતની સુવિધા સમજવાની ભૂલ ન કરવી જોઈએ. વાસ્તવિક શરતો કાર્ડ પર ઉપલબ્ધ EMI ઑફર અને તેની સાથે જોડાયેલા ચાર્જ પર નિર્ભર કરે છે.
કેટલાક મર્ચન્ટ અને કાર્ડ જારી કરનારી કંપનીઓ ‘નો-કૉસ્ટ EMI’ સ્કીમની પણ જાહેરાત કરે છે. આ ઑફર આકર્ષક લાગી શકે છે, કારણ કે ગ્રાહકને તેમાં સામાન્ય EMIની જેમ વ્યાજનો ખર્ચ દેખાતો નથી. જોકે, લોન લેનારાઓએ આવી સ્કીમ લેતા પહેલાં શરતો ધ્યાનથી વાંચવી જોઈએ. તેમાં પ્રોસેસિંગ ફી અને GST લાગી શકે છે. કેટલાક કિસ્સામાં EMI પસંદ કરવાનો અર્થ એ પણ હોઈ શકે છે કે સંપૂર્ણ પેમેન્ટ કરવા પર મળતું શરૂઆતનું ડિસ્કાઉન્ટ તમને ન મળે.
પર્સનલ લોન કેવી રીતે કામ કરે છે?
હવે પર્સનલ લોનની વાત કરીએ. તેમાં પૈસાનો એક અલગ ફંડ મળે છે, જેનો ઉપયોગ સામાન્ય રીતે અનેક પ્રકારના ખર્ચ માટે કરી શકાય છે. જ્યારે જરૂરિયાત મોટી હોય અથવા જ્યારે ખર્ચને સરળતાથી ક્રેડિટ કાર્ડથી ન કરી શકાય ત્યારે તે ઉપયોગી બની શકે છે. પર્સનલ લોન પર મળતો વ્યાજદર આવક, ક્રેડિટ હિસ્ટ્રી અને ઉધાર લેનારની હાલની લોન જેવા પરિબળોના આધારે અલગ-અલગ હોઈ શકે છે.
લોન ચૂકવવાનો સમયગાળો (ટેન્યોર) પણ એક મહત્વપૂર્ણ બાબત છે. લાંબો સમયગાળો પસંદ કરવાથી માસિક EMI ઓછી થઈ શકે છે, જેના કારણે દર મહિને લોન ચૂકવવી સરળ બની શકે છે. પરંતુ ઓછી હપ્તાની રકમનો અર્થ હંમેશા કુલ ખર્ચ ઓછો હોવો નથી. લોન ચૂકવવાના લાંબા સમયગાળામાં સામાન્ય રીતે વ્યાજ વધવા માટે વધુ સમય મળે છે. પ્રોસેસિંગ ફી અને લાગુ પડતા અન્ય ચાર્જ ઉધાર લેનાર દ્વારા ચૂકવવાની કુલ રકમને વધુ વધારી શકે છે.
ક્રેડિટ કાર્ડ EMI અને પર્સનલ લોનમાં મુખ્ય તફાવત
| વિશેષતા | ક્રેડિટ કાર્ડ EMI | પર્સનલ લોન |
|---|---|---|
| મંજૂરી | તરત (Pre-approved / Instant) | 1થી 3 કાર્યકારી દિવસ (દસ્તાવેજોની તપાસ બાદ) |
| દસ્તાવેજ | શૂન્ય (જો તમારી પાસે કાર્ડ હોય) | આવકનો પુરાવો (Income Proof), KYC, બેંક સ્ટેટમેન્ટ |
| વ્યાજદર | સામાન્ય રીતે 13%થી 24% પ્રતિ વર્ષ | સામાન્ય રીતે 10.5%થી 18% પ્રતિ વર્ષ |
| પ્રોસેસિંગ ફી | ઓછી અથવા શૂન્ય (ન્યૂનતમ ચાર્જ) | 1%થી 3% (લોનની રકમના) |
| ક્રેડિટ લિમિટ પર અસર | EMI પૂર્ણ ન થાય ત્યાં સુધી એટલી લિમિટ બ્લૉક રહે છે | ક્રેડિટ લિમિટ પર કોઈ અસર થતી નથી |
| લોનનો સમયગાળો | 3 મહિનાથી 24 અથવા 36 મહિના | 12 મહિનાથી 60 મહિના (5 વર્ષ) |
ક્રેડિટ કાર્ડ EMI ક્યારે ઉપયોગ કરી શકાય?
ક્રેડિટ કાર્ડ EMIના ઉપયોગની વાત કરીએ તો તેનો ઉપયોગ કેટલાક ખાસ સમયે કરી શકાય છે. જો તમને ઓછા સમય માટે ઓછી રકમ અથવા પૈસાની જરૂર હોય. તમારે કોઈ શૉપિંગ અથવા કોઈ વસ્તુની ખરીદી કરવાની હોય તો તમે ક્રેડિટ કાર્ડ EMIનો ઉપયોગ કરી શકો છો.
જ્યારે તમને કોઈ કાગળની કાર્યવાહી વિના તરત પૈસાની જરૂર હોય, ત્યારે તમે ક્રેડિટ કાર્ડનો ઉપયોગ કરી શકો છો. જ્યારે નો-કૉસ્ટ EMIની ઑફર હોય ત્યારે પણ તમે તેનો ઉપયોગ કરી શકો છો. આજના સમયમાં સ્માર્ટફોનની ખરીદીમાં ક્રેડિટ કાર્ડ EMIનો ઘણો ઉપયોગ થઈ રહ્યો છે.
પર્સનલ લોન ક્યારે લઈ શકાય?
હવે પર્સનલ લોનનો ઉપયોગ કરવા અથવા લેવાની વાત કરીએ. જ્યારે તમને મોટી રકમ અથવા વધુ પૈસાની જરૂર હોય, ત્યારે તમે પર્સનલ લોન લઈ શકો છો. તમને કોઈ મેડિકલ ઇમરજન્સી, લગ્ન અથવા કોઈ વ્યક્તિગત જરૂરી કામ માટે વધુ પૈસાની જરૂર હોય, તો તમે પર્સનલ લોન લઈ શકો છો. જો તમે ક્રેડિટ કાર્ડ EMIના ઊંચા વ્યાજદરથી બચવા માંગતા હોવ, તો તમે પર્સનલ લોનનો ઉપયોગ કરી શકો છો.
- ક્રેડિટ કાર્ડની EMIનો વ્યાજદર કેટલો હોય છે?
ક્રેડિટ કાર્ડની EMIનો વ્યાજદર સંબંધિત બેંક અને લોન પર નિર્ભર કરે છે. સામાન્ય રીતે તે 12થી 24 ટકા વાર્ષિક હોઈ શકે છે. - ક્રેડિટ કાર્ડ EMIની પ્રોસેસિંગ ફી કેટલી હોય છે?
ક્રેડિટ કાર્ડ EMIની પ્રોસેસિંગ ફી શૂન્ય અથવા ઓછી હોઈ શકે છે. - ક્રેડિટ કાર્ડથી પેમેન્ટ કરવા પર કેટલો ચાર્જ લાગે છે?
ક્રેડિટ કાર્ડથી પેમેન્ટ કરવા પર કોઈ વધારાનો ચાર્જ લાગતો નથી. જોકે, બાકી રકમ સમયસર ન ભરવા પર મોટું વ્યાજ લાગી શકે છે. - ક્રેડિટ કાર્ડની રકમ કેટલા દિવસમાં જમા કરવી પડે છે?
ક્રેડિટ કાર્ડની રકમ ડ્યૂ ડેટ સુધી અથવા તે પહેલાં જમા કરી દેવી પડે છે. - ક્રેડિટ કાર્ડમાં ગ્રેસ પિરિયડ શું હોય છે?
ક્રેડિટ કાર્ડમાં ગ્રેસ પિરિયડ ગ્રાહકો માટે મહત્વપૂર્ણ હોય છે. જો તમે ડ્યૂ ડેટ પર બાકી પેમેન્ટ ન કરો, તો RBIના નિયમ હેઠળ તમને ગ્રેસ પિરિયડમાં ચુકવણી કરવા માટે સમય મળે છે.