
ક્રેડિટ કાર્ડનું બિલ સમયસર ન ભરવાથી ભારે વ્યાજથી લઈને ક્રેડિટ સ્કોર પર અસર સુધી, જાણો શું થાય છે
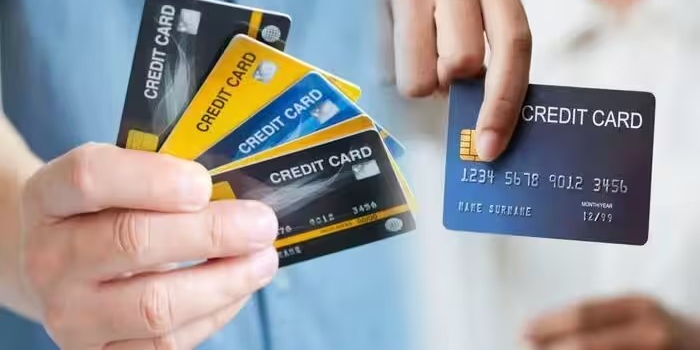
Credit Card Bill: દેશમાં ઘણા બધા બેંક છે, જે પોતાના ગ્રાહકોને અલગ-અલગ પ્રકારના ક્રેડિટ કાર્ડ ઓફર કરે છે. તેમાં લાઇફટાઇમ ફ્રી ક્રેડિટ કાર્ડ, ટ્રાવેલ ક્રેડિટ કાર્ડ, બિઝનેસ ક્રેડિટ કાર્ડ, કેશબેક ક્રેડિટ કાર્ડ સહિત અન્ય કાર્ડ સામેલ છે. આ તમામ ક્રેડિટ કાર્ડમાં પૈસાની લિમિટ હોય છે, જે ગ્રાહક ખર્ચ કરે છે અને સમય જતાં તેની ચુકવણી પણ કરી દે છે.
- ક્રેડિટ કાર્ડનું બિલ સમયસર ન ભરવાથી ભારે વ્યાજથી લઈને ક્રેડિટ સ્કોર પર અસર સુધી, જાણો શું થાય છે
- ક્રેડિટ કાર્ડમાંથી પૈસા ક્યાંથી આવે છે?
- ક્રેડિટ કાર્ડનું બિલ સમયસર નહીં ભરવાથી શું થાય છે?
- ડ્યુ ડેટ બાદ ગ્રેસ પીરિયડનો લાભ
- ક્રેડિટ કાર્ડનું બિલ નહીં ચૂકવવાથી શું થાય છે?
- ક્રેડિટ કાર્ડના ફાયદા અને નુકસાન
- ક્રેડિટ કાર્ડનો ઉપયોગ કરતી વખતે આ બાબતોનું ધ્યાન રાખો
પરંતુ, અહીં એક સવાલ એ છે કે ક્રેડિટ કાર્ડમાંથી પૈસા ક્યાંથી આવે છે? એટલે કે જે ક્રેડિટ કાર્ડના પૈસાનો તમે ઉપયોગ કરો છો, તે તો તમારા નથી હોતા, પરંતુ તમારા તે ક્રેડિટ કાર્ડમાં આ પૈસા ક્યાંથી આવે છે? જો આ પૈસા ખર્ચ કર્યા બાદ સમયસર ચૂકવવામાં ન આવે તો શું થશે? ચાલો આ તમામ બાબતો સરળ ભાષામાં જાણીએ.
ક્રેડિટ કાર્ડમાંથી પૈસા ક્યાંથી આવે છે?
ક્રેડિટ કાર્ડમાંથી પૈસા ક્યાંથી આવે છે, તે સમજીશું, પરંતુ તે પહેલાં એ જાણી લઈએ કે ક્રેડિટ કાર્ડ શું હોય છે. ક્રેડિટ કાર્ડ એક પ્રકારનું પેમેન્ટ કાર્ડ હોય છે, જે કોઈ બેંક અથવા નાણાકીય સંસ્થા દ્વારા ગ્રાહકોને જારી કરવામાં આવે છે. તેમાં ક્રેડિટ લિમિટ હોય છે, જે જણાવે છે કે તમારા ક્રેડિટ કાર્ડમાં કુલ કેટલા રૂપિયા છે અથવા કેટલા હોઈ શકે છે. જોકે, સમય જતાં ક્રેડિટ લિમિટ વધારવાની સુવિધા પણ હોય છે.
હવે ક્રેડિટ કાર્ડમાં રહેલા પૈસાની વાત કરીએ. ક્રેડિટ કાર્ડમાં જે પણ પૈસા હોય છે, તે આ કાર્ડ જારી કરનાર નાણાકીય સંસ્થા અથવા બેંકના હોય છે. એટલે કે તમે જે ક્રેડિટ કાર્ડનો ઉપયોગ કરો છો તેમાં જે પણ પૈસા હોય છે, તે બેંક અથવા સંબંધિત નાણાકીય સંસ્થાના હોય છે. આ ગ્રાહકના ખર્ચ માટે હોય છે. જોકે, તેનો ખર્ચ કર્યા બાદ તમારે ડ્યુ ડેટ પહેલાં તેની ચુકવણી કરી દેવી પડે છે. જો તમે સમયસર ચુકવણી કરી શકતા નથી તો તમારે બાકી રકમ પર મોટું વ્યાજ ચૂકવવું પડી શકે છે.
ક્રેડિટ કાર્ડનું બિલ સમયસર નહીં ભરવાથી શું થાય છે?
ક્રેડિટ કાર્ડનું બિલ તમારે સમયસર એટલે કે ડ્યુ ડેટ પહેલાં ભરી દેવું પડે છે. તેનાથી તમે બાકી રકમ પર મોટું વ્યાજ ચૂકવવાથી બચી જાઓ છો અને તમારો પેમેન્ટ કરવાનો ઇતિહાસ પણ સારો રહે છે અથવા વધુ મજબૂત બને છે, જે તમારા ક્રેડિટ સ્કોરને વધુ સારો બનાવવામાં મદદ કરે છે. પરંતુ, સમયસર બિલની ચુકવણી ન કરવા પર તમારે બાકી રકમ પર વ્યાજ ચૂકવવું પડી શકે છે.
ડ્યુ ડેટ બાદ ગ્રેસ પીરિયડનો લાભ
બેંક પોતાના-પોતાના ક્રેડિટ કાર્ડની બાકી રકમ ચૂકવવા માટે પોતાની-પોતાની ડ્યુ ડેટ નક્કી કરે છે. જોકે, જો ગ્રાહક કોઈ કારણસર ડ્યુ ડેટ પહેલાં અથવા આ તારીખે પેમેન્ટ કરવામાં અસમર્થ હોય તો તેને RBIના નિયમો હેઠળ ગ્રેસ પીરિયડની સુવિધા મળે છે. તેમાં બે થી ત્રણ દિવસનો સમય મળે છે, જેમાં તમારે ક્રેડિટ કાર્ડની બાકી રકમ જમા કરી દેવી પડે છે. જો આ પછી પણ તમે બાકી રકમ જમા કરતા નથી તો તમારે આ રકમ સાથે વ્યાજ પણ ચૂકવવું પડે છે.
ક્રેડિટ કાર્ડનું બિલ નહીં ચૂકવવાથી શું થાય છે?
ક્રેડિટ કાર્ડનું બિલ નહીં ચૂકવવા પર તમારી બાકી રકમ પર વ્યાજ લાગે છે. એટલે કે જો તમે ક્રેડિટ કાર્ડનો ઉપયોગ કરીને તેનું બિલ ચૂકવતા નથી તો ભારે વ્યાજ ચૂકવવું પડી શકે છે. સંબંધિત બેંક અથવા સંસ્થા ક્રેડિટ કાર્ડની બાકી રકમ પર તમારી પાસેથી દર મહિને 3%થી 4% સુધીનું વ્યાજ વસૂલ કરી શકે છે. આ વ્યાજ વાર્ષિક ધોરણે 30થી 45 ટકા સુધીનું હોઈ શકે છે. આવી સ્થિતિમાં તમારે ક્રેડિટ કાર્ડનું બિલ નહીં ચૂકવવું ઘણું ભારે પડી શકે છે અને કંગાળ થવાનો ડર લાગવા લાગે છે.
વળી, લાંબા સમય સુધી બિલ નહીં ચૂકવવા પર તમને કાનૂની નોટિસ જારી થઈ શકે છે. બેંક તમારું કાર્ડ બંધ પણ કરી શકે છે, જેનાથી તમારા ક્રેડિટ સ્કોર પર ખરાબ અસર પડે છે. તમારો આ સ્કોર ઘણો નીચે આવી જાય છે. આવી સ્થિતિમાં તમને લોન મળવામાં મુશ્કેલી થવાની સંભાવના વધુ રહે છે. તમને બ્લેક લિસ્ટ પણ કરવામાં આવી શકે છે, જેના કારણે ભવિષ્યમાં અન્ય ક્રેડિટ કાર્ડ મેળવવામાં ઘણી મુશ્કેલી થશે.
ક્રેડિટ કાર્ડના ફાયદા અને નુકસાન
| ફાયદા | ધ્યાનમાં રાખવા જેવી બાબતો (નુકસાન) |
|---|---|
| બેંક ખાતામાં પૈસા ન હોય તો પણ પેમેન્ટ શક્ય. | સમયસર બિલ ન ભરવા પર વાર્ષિક 30%થી 42% સુધીનું વ્યાજ. |
| દરેક ખરીદી પર પોઇન્ટ્સ, કેશબેક અથવા ડિસ્કાઉન્ટ. | લેટ ફી અને ઓવર-લિમિટ ચાર્જનું જોખમ. |
| યોગ્ય સમયે બિલ ભરીને ક્રેડિટ સ્કોર મજબૂત કરો. | અનિયંત્રિત ખર્ચ કરવાથી નાણાકીય બોજ. |
| પેમેન્ટ માટે 45થી 50 દિવસનો સમય. | ATMમાંથી પૈસા કાઢવા પર તરત જ ભારે વ્યાજ. |
ક્રેડિટ કાર્ડનો ઉપયોગ કરતી વખતે આ બાબતોનું ધ્યાન રાખો
- એક જ વખતમાં કાર્ડના સંપૂર્ણ પૈસા ખર્ચ ન કરો.
- ક્રેડિટ કાર્ડને તમારું ATM કાર્ડ ન સમજો અને સમજદારીથી પૈસા ખર્ચ કરો.
- ક્રેડિટ કાર્ડમાંથી કેશ કાઢવા પર ઘણું વધારે વ્યાજ લાગે છે, આવી સ્થિતિમાં પ્રયાસ કરો કે તમને કેશ કાઢવાની જરૂર જ ન પડે. તમે તેના બદલે ઓનલાઇન પેમેન્ટનો ઉપયોગ કરી શકો છો.
- કોઈપણ મોટી ખરીદી પહેલાં વિચારી લો અને પછી યોગ્ય નિર્ણય લો.
- ક્રેડિટ કાર્ડથી ખર્ચ કર્યા બાદ સમયસર તેની બાકી રકમ ચૂકવી દો.
- ક્રેડિટ કાર્ડ PIN કોઈને ન જણાવો.
- અન્ય કોઈને તમારું ક્રેડિટ કાર્ડ આપવાથી અને તેના દ્વારા તેનો ઉપયોગ કરાવવાથી બચો.
- ઓનલાઇન પેમેન્ટ કરતી વખતે સાવચેત રહો અને સમજદારી સાથે જ પેમેન્ટ કરો.
- ક્રેડિટ કાર્ડનું બિલ ક્યારે ચૂકવી દેવું જોઈએ?
ક્રેડિટ કાર્ડનું બિલ સમયસર એટલે કે ડ્યુ ડેટ પહેલાં ચૂકવી દેવું જોઈએ. - ક્રેડિટ કાર્ડ શું છે?
ક્રેડિટ કાર્ડ એક પેમેન્ટ કાર્ડ હોય છે, જે ગ્રાહકને સંબંધિત બેંક દ્વારા જારી કરવામાં આવે છે. - ક્રેડિટ કાર્ડ ડ્યુ ડેટ શું હોય છે?
ક્રેડિટ કાર્ડ ડ્યુ ડેટ તે તારીખ હોય છે, જે પહેલાં અથવા જે તારીખ સુધીમાં તમારે કાર્ડની બાકી રકમ જમા કરી દેવાની હોય છે. - ક્રેડિટ કાર્ડની બાકી રકમ ચૂકવવા માટે કેટલા દિવસનો ગ્રેસ પીરિયડ મળે છે?
ક્રેડિટ કાર્ડની બાકી રકમ ચૂકવવા માટે 3 દિવસનો ગ્રેસ પીરિયડ મળે છે. - ક્રેડિટ કાર્ડનું બિલ સમયસર ચૂકવવાથી શું થાય છે?
ક્રેડિટ કાર્ડનું બિલ સમયસર ચૂકવવાથી વધારાનું વ્યાજ લાગતું નથી, CIBIL સ્કોર સારો થાય છે, તમારી ક્રેડિટ લિમિટ વધારવામાં મદદ મળે છે અને લોન સરળતાથી મળવાની વધુ સંભાવના રહે છે.


